

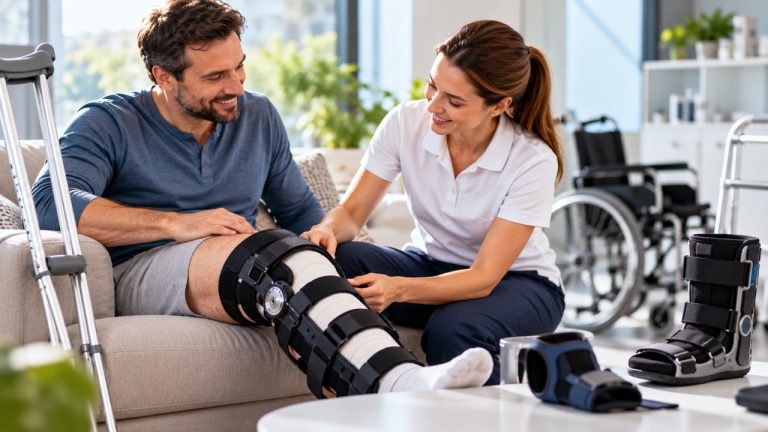
Nieszczęśliwy wypadek może powodować wydatki, które nie kończą się na wizycie u lekarza lub pobycie w szpitalu. Złamanie, poważny uraz stawu, uszkodzenie kręgosłupa czy inne obrażenia mogą oznaczać konieczność zakupu ortezy, stabilizatora, kul, protezy lub innych wyrobów potrzebnych podczas leczenia i powrotu do sprawności.
Część polis NNW może obejmować dodatkowe świadczenie związane z kosztami nabycia wyrobów medycznych, przedmiotów ortopedycznych lub środków pomocniczych. Nie oznacza to jednak automatycznego zwrotu za każdy produkt kupiony po wypadku. Znaczenie mają przyczyna zakupu, zalecenie medyczne, limit świadczenia, dokumentacja oraz warunki konkretnej polisy.
Dlatego przy wyborze warto wykorzystać Porównywarka ubezpieczeń Poliseo i analizować nie tylko główną sumę NNW, ale również koszty leczenia, rehabilitację, wyroby medyczne oraz inne świadczenia przydatne po poważnym urazie.
Czym są wyroby medyczne w ubezpieczeniu NNW
W polisach NNW mogą występować dodatkowe świadczenia związane z zakupem określonych wyrobów potrzebnych po nieszczęśliwym wypadku.
Nie należy jednak zakładać, że ubezpieczenie obejmuje dowolny produkt medyczny dostępny w sklepie lub aptece.
Zakres powinien wynikać z warunków konkretnej polisy.
Znaczenie może mieć również to, czy wyrób został zalecony przez lekarza i czy jego zakup pozostaje bezpośrednio związany z leczeniem następstw wypadku.
Wyroby medyczne a trwały uszczerbek
To dwa różne elementy ochrony.
Świadczenie za trwały uszczerbek może być ustalane na podstawie procentu trwałego następstwa wypadku.
Zwrot kosztów wyrobów medycznych może natomiast odnosić się do rzeczywistych wydatków poniesionych podczas leczenia.
Osoba może więc potrzebować ortezy nawet wtedy, gdy uraz ostatecznie nie pozostawi trwałego uszczerbku.
Dlatego warto sprawdzać dodatkowe świadczenia, a nie tylko główną sumę NNW.
Orteza po wypadku
Ortezy są często wykorzystywane przy urazach kończyn i stawów.
Mogą stabilizować kolano, kostkę, bark, nadgarstek lub inną część ciała.
Koszt zależy od rodzaju produktu i konstrukcji.
Przy bardziej zaawansowanych modelach wydatek może być zauważalny dla domowego budżetu.
Jeżeli polisa obejmuje odpowiednie koszty, możliwość ich rozliczenia może stanowić praktyczne uzupełnienie podstawowej ochrony.
Stabilizator
Po skręceniu lub innym urazie lekarz może zalecić określony rodzaj stabilizacji.
Nie należy jednak kupować przypadkowego produktu wyłącznie z myślą o późniejszym zwrocie z polisy.
Najważniejsze jest medyczne uzasadnienie zakupu oraz spełnienie wymagań konkretnego ubezpieczenia.
Warto zachować zalecenia lekarza i dokument potwierdzający zakup.
Kule ortopedyczne
Złamanie nogi lub poważny uraz stawu może czasowo uniemożliwić normalne poruszanie się.
Kule mogą być potrzebne przez kilka tygodni lub miesięcy.
Ich koszt jest zazwyczaj zdecydowanie niższy niż koszt bardziej zaawansowanych wyrobów, ale nadal może stanowić jeden z wydatków pojawiających się bezpośrednio po wypadku.
Dobra polisa NNW może uwzględniać również takie praktyczne potrzeby.
Proteza po poważnym urazie
W najpoważniejszych przypadkach wypadek może doprowadzić do trwałej utraty części kończyny lub innych zmian wymagających stosowania protezy.
Koszty mogą być wtedy bardzo wysokie.
Przy takich zdarzeniach szczególnie ważna jest wysokość limitu dotyczącego wyrobów medycznych.
Niewielkie świadczenie może być wystarczające przy prostym sprzęcie, ale nie przy kosztownych rozwiązaniach potrzebnych po ciężkim urazie.
Wózek inwalidzki
Po poważnym wypadku osoba może czasowo lub trwale potrzebować wózka.
To kolejny przykład pokazujący, że potrzeby po urazie mogą znacząco się różnić.
Warto więc przed zawarciem polisy sprawdzić nie tylko sam fakt występowania świadczenia, ale także jego limit i dokładną definicję.
Sprzęt wspomagający poruszanie
Poza kulami i wózkiem mogą być potrzebne również inne urządzenia ułatwiające przemieszczanie się.
Nie należy jednak zakładać, że każdy produkt wspomagający jest automatycznie objęty ubezpieczeniem.
Warunki mogą ograniczać zakres do określonych kategorii wyrobów.
Dlatego dokładna dokumentacja jest tak ważna.
Gorset ortopedyczny
Przy niektórych urazach kręgosłupa lub tułowia lekarz może zalecić stosowanie odpowiedniego gorsetu.
Jego cena może zależeć od konstrukcji, jakości wykonania oraz tego, czy produkt jest standardowy czy indywidualnie dopasowany.
Jeżeli zakup wynika z następstw wypadku, warto sprawdzić możliwość jego rozliczenia w ramach dodatkowego świadczenia NNW.
Sprzęt indywidualnie dopasowany
Niektóre wyroby są przygotowywane pod konkretnego pacjenta.
Ich koszt może być wyższy niż produktów standardowych.
Polisa może stosować własne limity niezależnie od rzeczywistej ceny.
Dlatego przy wysokich kosztach szczególnie istotna jest maksymalna kwota odpowiedzialności.
NNW a koszty leczenia
Koszty wyrobów medycznych mogą być oddzielone od ogólnych kosztów leczenia.
To bardzo ważne przy porównywaniu ofert.
Polisa może posiadać osobny limit na wizyty i leczenie oraz inny limit na sprzęt lub przedmioty ortopedyczne.
Nie należy sumować tych wartości automatycznie.
Każde świadczenie powinno być analizowane zgodnie z jego własnymi zasadami.
Koszty rehabilitacji
Rehabilitacja również może stanowić osobny zakres.
Po złamaniu lub operacji pacjent może jednocześnie potrzebować fizjoterapii i ortezy.
Jeżeli polisa zawiera oba świadczenia, należy sprawdzić ich oddzielne limity.
Tak skonstruowana ochrona może być praktyczniejsza niż produkt koncentrujący się wyłącznie na trwałym uszczerbku.
Dlaczego sam trwały uszczerbek może nie wystarczyć
Po wypadku część największych wydatków pojawia się jeszcze przed zakończeniem leczenia.
Pacjent może potrzebować badań, rehabilitacji i wyrobów medycznych.
Ocena trwałego uszczerbku może natomiast nastąpić dopiero po pewnym czasie.
Dlatego dodatkowe świadczenia mogą poprawić użyteczność polisy już podczas powrotu do zdrowia.
Złamanie nogi
Przy złamaniu może być potrzebne unieruchomienie, kule, później stabilizator oraz rehabilitacja.
Nie każdy przypadek będzie wyglądał identycznie.
Rodzaj potrzebnego sprzętu określa personel medyczny.
Z punktu widzenia ubezpieczenia znaczenie ma to, czy wydatek spełnia warunki odpowiedniego świadczenia.
Złamanie ręki
Także uraz kończyny górnej może wymagać dodatkowego wyposażenia.
Po zdjęciu podstawowego unieruchomienia może być stosowana orteza albo inny środek wspierający leczenie.
W przypadku osoby wykonującej pracę manualną powrót do pełnej sprawności może mieć szczególne znaczenie zawodowe.
Uraz kolana
Kolano jest narażone zarówno podczas sportu, jak i wypadków codziennych.
Poważniejszy uraz może wymagać specjalistycznej stabilizacji, operacji i rehabilitacji.
Koszty mogą więc pojawiać się w kilku kategoriach jednocześnie.
Polisa z dobrze dobranymi świadczeniami dodatkowymi może obejmować więcej etapów powrotu do zdrowia.
Uraz kostki
Skręcenie lub poważniejsze uszkodzenie stawu skokowego często utrudnia normalne chodzenie.
W zależności od stopnia urazu lekarz może zalecić unieruchomienie lub stabilizację.
Nie każdy taki przypadek prowadzi do trwałego uszczerbku.
Dlatego przy wyborze NNW warto zwrócić uwagę również na świadczenia dotyczące urazów, leczenia i potrzebnego sprzętu.
Uraz barku
Problemy z barkiem mogą znacząco ograniczyć funkcjonowanie ręki.
Leczenie może obejmować odpowiednie unieruchomienie, rehabilitację lub zabieg.
Osoba pracująca fizycznie może dodatkowo przez pewien czas nie być zdolna do wykonywania dotychczasowych obowiązków.
Dlatego warto analizować polisę całościowo.
Uraz kręgosłupa
Wypadek powodujący poważne uszkodzenie kręgosłupa może oznaczać długie leczenie.
Potrzebne mogą być różne formy wsparcia medycznego i rehabilitacyjnego.
Przy takich zdarzeniach znaczenie mają przede wszystkim wysokie sumy i szeroki zakres ochrony.
Mały limit na wyroby medyczne może pokryć tylko niewielką część rzeczywistych potrzeb.
Wypadek komunikacyjny
Poważne obrażenia mogą powstać podczas wypadku samochodowego, motocyklowego lub rowerowego.
Jeżeli indywidualne NNW obejmuje takie zdarzenie zgodnie z warunkami, ubezpieczony może korzystać z odpowiednich świadczeń.
Nie należy jednak mylić NNW z OC sprawcy wypadku ani ubezpieczeniem komunikacyjnym pojazdu.
Są to odrębne mechanizmy ochrony.
Wypadek na rowerze
Rowerzysta może doznać złamania lub poważnego urazu stawu.
Jeżeli potrzebne będą dodatkowe wyroby, ich zakup może zwiększyć całkowity koszt powrotu do zdrowia.
Osoba regularnie jeżdżąca na rowerze powinna sprawdzić, czy jej aktywność znajduje się w zakresie NNW.
Wypadek podczas sportu
Aktywność fizyczna zwiększa ryzyko części urazów.
Nie oznacza to jednak, że każda polisa obejmuje każdy sport.
Przy bardziej wymagających dyscyplinach mogą obowiązywać dodatkowe zasady.
Osoba aktywna powinna więc jednocześnie sprawdzić zakres sportowy oraz świadczenia związane z leczeniem następstw wypadku.
Wypadek w domu
Do urazu może dojść również podczas zwykłych codziennych czynności.
Upadek ze schodów, poślizgnięcie się albo wypadek podczas remontu mogą wymagać leczenia.
Dlatego NNW nie jest produktem przeznaczonym wyłącznie dla sportowców.
Ochrona całodobowa może mieć znaczenie praktycznie dla każdego dorosłego.
Wypadek w pracy
Jeżeli zakres polisy obejmuje wypadki powstałe podczas wykonywania pracy, prywatne NNW może stanowić dodatkową ochronę.
Nie zastępuje ono jednak systemu ubezpieczeń społecznych ani innych świadczeń przysługujących pracownikowi.
Jego rolą jest zapewnienie dodatkowych wypłat lub zwrotów zgodnie z umową.
NNW dla osoby pracującej fizycznie
Pracownik fizyczny może być bardziej narażony na urazy układu ruchu.
Po poważnym wypadku potrzebne mogą być nie tylko wyroby medyczne, ale również dłuższa rehabilitacja i czasowa niezdolność do pracy.
Dlatego przy tej grupie warto szczególnie analizować szeroki zakres polisy.
NNW dla samozatrudnionego
Przedsiębiorca może odczuwać skutki wypadku podwójnie.
Pojawiają się koszty związane ze zdrowiem, a jednocześnie może spaść możliwość generowania przychodu.
Zwrot za wyrób medyczny rozwiązuje tylko część problemu.
Warto więc sprawdzić również niezdolność do pracy i wysokość podstawowej sumy NNW.
NNW dla freelancera
Podobnie jest w przypadku osoby wykonującej zlecenia samodzielnie.
Uraz ręki albo nogi może znacząco ograniczyć możliwość pracy.
Im większa zależność dochodów od osobistej sprawności, tym większe znaczenie może mieć szeroki zakres ochrony wypadkowej.
NNW dla seniora
Starsza osoba może szczególnie mocno odczuć skutki upadku.
Złamanie może oznaczać potrzebę dodatkowego sprzętu wspierającego poruszanie i dłuższą rehabilitację.
Przy wyborze trzeba jednak sprawdzić ograniczenia wieku oraz dostępność konkretnych wariantów.
NNW dla dziecka
Aktualne oferty NNW dla uczniów również mogą obejmować świadczenia dotyczące przedmiotów ortopedycznych i środków pomocniczych.
Dziecko może doznać urazu podczas zabawy, sportu, zajęć szkolnych lub poza szkołą.
Przy polisie dziecięcej warto więc sprawdzać nie tylko kwotę za uszczerbek, ale również dodatkowe świadczenia potrzebne podczas leczenia.
NNW szkolne a wyroby ortopedyczne
Rodzice często koncentrują się na głównej sumie ubezpieczenia.
Tymczasem praktyczne dodatki mogą być istotne przy częstszych, mniej dramatycznych urazach.
Jeżeli dziecko złamie kończynę i potrzebuje sprzętu lub rehabilitacji, zakres dodatkowy może mieć realne znaczenie.
Skierowanie lub zalecenie lekarskie
Przy zwrocie kosztów bardzo ważne jest wykazanie, że zakup był uzasadniony medycznie.
Dlatego należy zachować dokumenty otrzymane podczas leczenia.
Nie warto opierać roszczenia wyłącznie na paragonie ze sklepu.
Ubezpieczyciel musi mieć możliwość ustalenia związku produktu z następstwami wypadku.
Paragon czy faktura
Sposób dokumentowania kosztu zależy od wymagań konkretnego ubezpieczyciela.
Warto zachowywać dokument potwierdzający zakup oraz jego dokładny opis.
Jeżeli rachunek nie pozwala ustalić, czego dotyczył wydatek, procedura może wymagać dodatkowych wyjaśnień.
Najbezpieczniej przechowywać całą dokumentację związaną z zakupem i leczeniem.
Dokumentacja medyczna
Po wypadku warto zachować karty informacyjne, zalecenia, wyniki badań i inne dokumenty.
Mogą być potrzebne przy różnych świadczeniach.
Ta sama dokumentacja może pomóc zarówno przy zwrocie kosztów wyrobu medycznego, jak i zgłoszeniu trwałego uszczerbku czy kosztów leczenia.
Związek zakupu z wypadkiem
To kluczowa kwestia.
Polisa NNW dotyczy następstw nieszczęśliwego wypadku.
Jeżeli sprzęt jest potrzebny z powodu choroby niezwiązanej z wypadkiem, konkretne świadczenie wypadkowe może nie znaleźć zastosowania.
Nie należy więc utożsamiać NNW z ogólnym ubezpieczeniem wszystkich kosztów zdrowotnych.
Limit na wyroby medyczne
Każda polisa może ustalać inną maksymalną wartość świadczenia.
Nie należy kierować się wyłącznie tym, czy dana opcja występuje.
Trzeba również sprawdzić limit.
Przy prostym stabilizatorze niewielki limit może być wystarczający.
Przy poważnym urazie wymagającym kosztownego sprzętu sytuacja wygląda zupełnie inaczej.
Limit a główna suma NNW
Wysoka suma za trwały uszczerbek nie oznacza automatycznie wysokiego limitu na sprzęt.
Są to odrębne parametry.
Przy porównaniu dwóch produktów trzeba więc sprawdzić oba.
Może się okazać, że polisa z podobną sumą podstawową zapewnia zdecydowanie inny zakres dodatkowy.
Zwrot kosztów a ryczałt
W ubezpieczeniach występują różne sposoby wypłaty świadczeń.
Trwały uszczerbek może być rozliczany według tabeli.
Koszty wyrobów medycznych mogą natomiast działać jako zwrot określonych, udokumentowanych wydatków do wysokości limitu.
Nie należy traktować tych mechanizmów jako identycznych.
Czy ubezpieczyciel wypłaci cały limit
Sam fakt posiadania przykładowego limitu nie oznacza automatycznej wypłaty całej jego wysokości.
Jeżeli świadczenie ma charakter zwrotu kosztów, znaczenie ma rzeczywiście poniesiony kwalifikowany wydatek.
Dlatego wysoki limit oznacza przede wszystkim maksymalny poziom dostępnej ochrony.
Refundacja z innych źródeł
Część wyrobów medycznych może być finansowana lub współfinansowana również w innych systemach.
Sposób rozliczenia prywatnej polisy zależy od jej warunków.
Przy kosztownych wyrobach warto wcześniej ustalić wszystkie dostępne możliwości finansowania.
Zakup przed otrzymaniem dokumentacji
Po wypadku czasem konieczne jest szybkie nabycie potrzebnego sprzętu.
Mimo to warto zadbać o dokumenty medyczne.
Jeżeli sytuacja pozwala, dobrze upewnić się, jakie wymagania dotyczą późniejszego zgłoszenia wydatku.
Zakup przez internet
Sam sposób zakupu nie musi przesądzać o możliwości rozliczenia.
Najważniejsze jest jednak posiadanie odpowiedniego dowodu transakcji oraz spełnienie pozostałych warunków.
Dokument powinien umożliwiać identyfikację produktu i wydatku.
Zakup używanego sprzętu
W przypadku używanych wyrobów sposób rozliczenia może być bardziej skomplikowany.
Nie należy zakładać, że każdy taki zakup będzie akceptowany.
Jeżeli ubezpieczony planuje większy wydatek, warto wcześniej sprawdzić zasady wynikające z umowy.
Wypożyczenie sprzętu
Czasami zamiast zakupu korzystniejsze może być czasowe wypożyczenie urządzenia.
Nie oznacza to jednak, że koszt wynajmu jest automatycznie traktowany tak samo jak zakup.
Zakres konkretnego świadczenia może być ograniczony do określonego rodzaju wydatków.
Wymiana wyrobu medycznego
Przy długim leczeniu produkt może wymagać wymiany albo ponownego dopasowania.
Należy sprawdzić, czy limit dotyczy wszystkich wydatków łącznie oraz w jakim okresie można je ponosić.
Nie warto zakładać, że każdy kolejny zakup posiada nowy oddzielny limit.
Assistance medyczny
Niektóre NNW mogą zawierać także assistance.
Jego zadaniem może być organizacja określonych usług po wypadku.
Nie należy jednak utożsamiać assistance ze zwrotem kosztów sprzętu.
To dwa różne elementy ochrony.
Operacja po wypadku
Poważny uraz może wymagać zabiegu, po którym potrzebny będzie sprzęt ortopedyczny.
W jednej sytuacji może więc wystąpić kilka świadczeń.
Znaczenie mogą mieć operacja, hospitalizacja, uszczerbek, rehabilitacja i wyroby medyczne.
Każdy element należy jednak zgłaszać zgodnie z zasadami konkretnej polisy.
Rekonwalescencja
Okres po leczeniu może trwać znacznie dłużej niż sama hospitalizacja.
To właśnie wtedy ubezpieczony często korzysta z ortez, stabilizatorów lub innych rozwiązań wspomagających funkcjonowanie.
Dlatego przy NNW warto patrzeć na cały proces powrotu do zdrowia.
Kilka świadczeń z jednego wypadku
Rozbudowana polisa może przewidywać kilka niezależnych elementów ochrony.
Nie oznacza to jednak, że każda wypłata jest automatyczna.
Dla każdego świadczenia trzeba spełnić odpowiednią definicję oraz dostarczyć wymagane dokumenty.
Polisa grupowa a indywidualne NNW
Pracownik może posiadać NNW lub inne ubezpieczenie w pakiecie pracowniczym.
Przed zakupem kolejnego produktu warto sprawdzić jego zakres.
Może się okazać, że grupowa polisa posiada świadczenie za uszczerbek, ale nie zwraca kosztów wyrobów medycznych.
Indywidualne NNW może wtedy uzupełnić brakujący element.
Kilka polis NNW
Posiadanie kilku polis nie jest samo w sobie problemem.
Trzeba jednak odróżnić świadczenia ryczałtowe od zwrotu poniesionych kosztów.
Każda umowa posiada własne zasady.
Nie należy zakładać, że ten sam wydatek zawsze zostanie w pełnej wysokości rozliczony kilka razy.
Wyłączenia odpowiedzialności
Jeżeli sam wypadek znajduje się poza ochroną, dodatkowe świadczenia związane z jego następstwami również mogą nie działać.
Dlatego trzeba sprawdzić wyłączenia dotyczące aktywności sportowych, zachowania ubezpieczonego i innych okoliczności.
Dodatkowy limit nie ma znaczenia, jeśli zdarzenie nie spełnia warunków podstawowej ochrony.
Najczęstsze błędy przy wyborze ochrony wyrobów medycznych
Pierwszym błędem jest patrzenie tylko na główną sumę NNW.
Drugim jest założenie, że każdy zakup po wypadku zostanie zwrócony.
Kolejnym problemem jest brak dokumentacji medycznej potwierdzającej potrzebę stosowania konkretnego wyrobu.
Niektórzy ubezpieczeni nie przechowują również rachunków i faktur.
Błędem jest też nieuwzględnienie limitu świadczenia.
Warto ponadto sprawdzić rehabilitację, koszty leczenia, hospitalizację i niezdolność do pracy, ponieważ po poważnym wypadku potrzeby zwykle obejmują więcej niż jeden rodzaj wydatków.
Jak wybrać NNW z ochroną kosztów wyrobów medycznych
Najpierw należy sprawdzić podstawową sumę ubezpieczenia i sposób wypłaty świadczenia za trwały uszczerbek.
Następnie warto przeanalizować dodatkowe świadczenia.
Jeżeli polisa obejmuje koszty nabycia wyrobów medycznych albo przedmiotów ortopedycznych i środków pomocniczych, trzeba sprawdzić ich dokładną definicję.
Kolejnym krokiem jest ustalenie limitu.
Warto również sprawdzić sposób dokumentowania zakupu, wymagane zalecenia medyczne i termin poniesienia kosztów.
Następnie należy przeanalizować pozostałe elementy ochrony, szczególnie koszty leczenia, rehabilitację, pobyt w szpitalu, assistance i niezdolność do pracy.
Osoby aktywne sportowo powinny dodatkowo upewnić się, że ich dyscyplina znajduje się w zakresie.
Dobrze dobrane NNW powinno pomagać nie tylko w najpoważniejszych scenariuszach prowadzących do trwałego uszczerbku. Praktyczna wartość polisy może ujawnić się również podczas samego leczenia, kiedy po złamaniu lub innym urazie trzeba szybko kupić sprzęt niezbędny do bezpiecznego powrotu do sprawności.